Regnskab · Nøgletal
Dækningsbidrag: Hvad er det, og hvordan beregner man det?
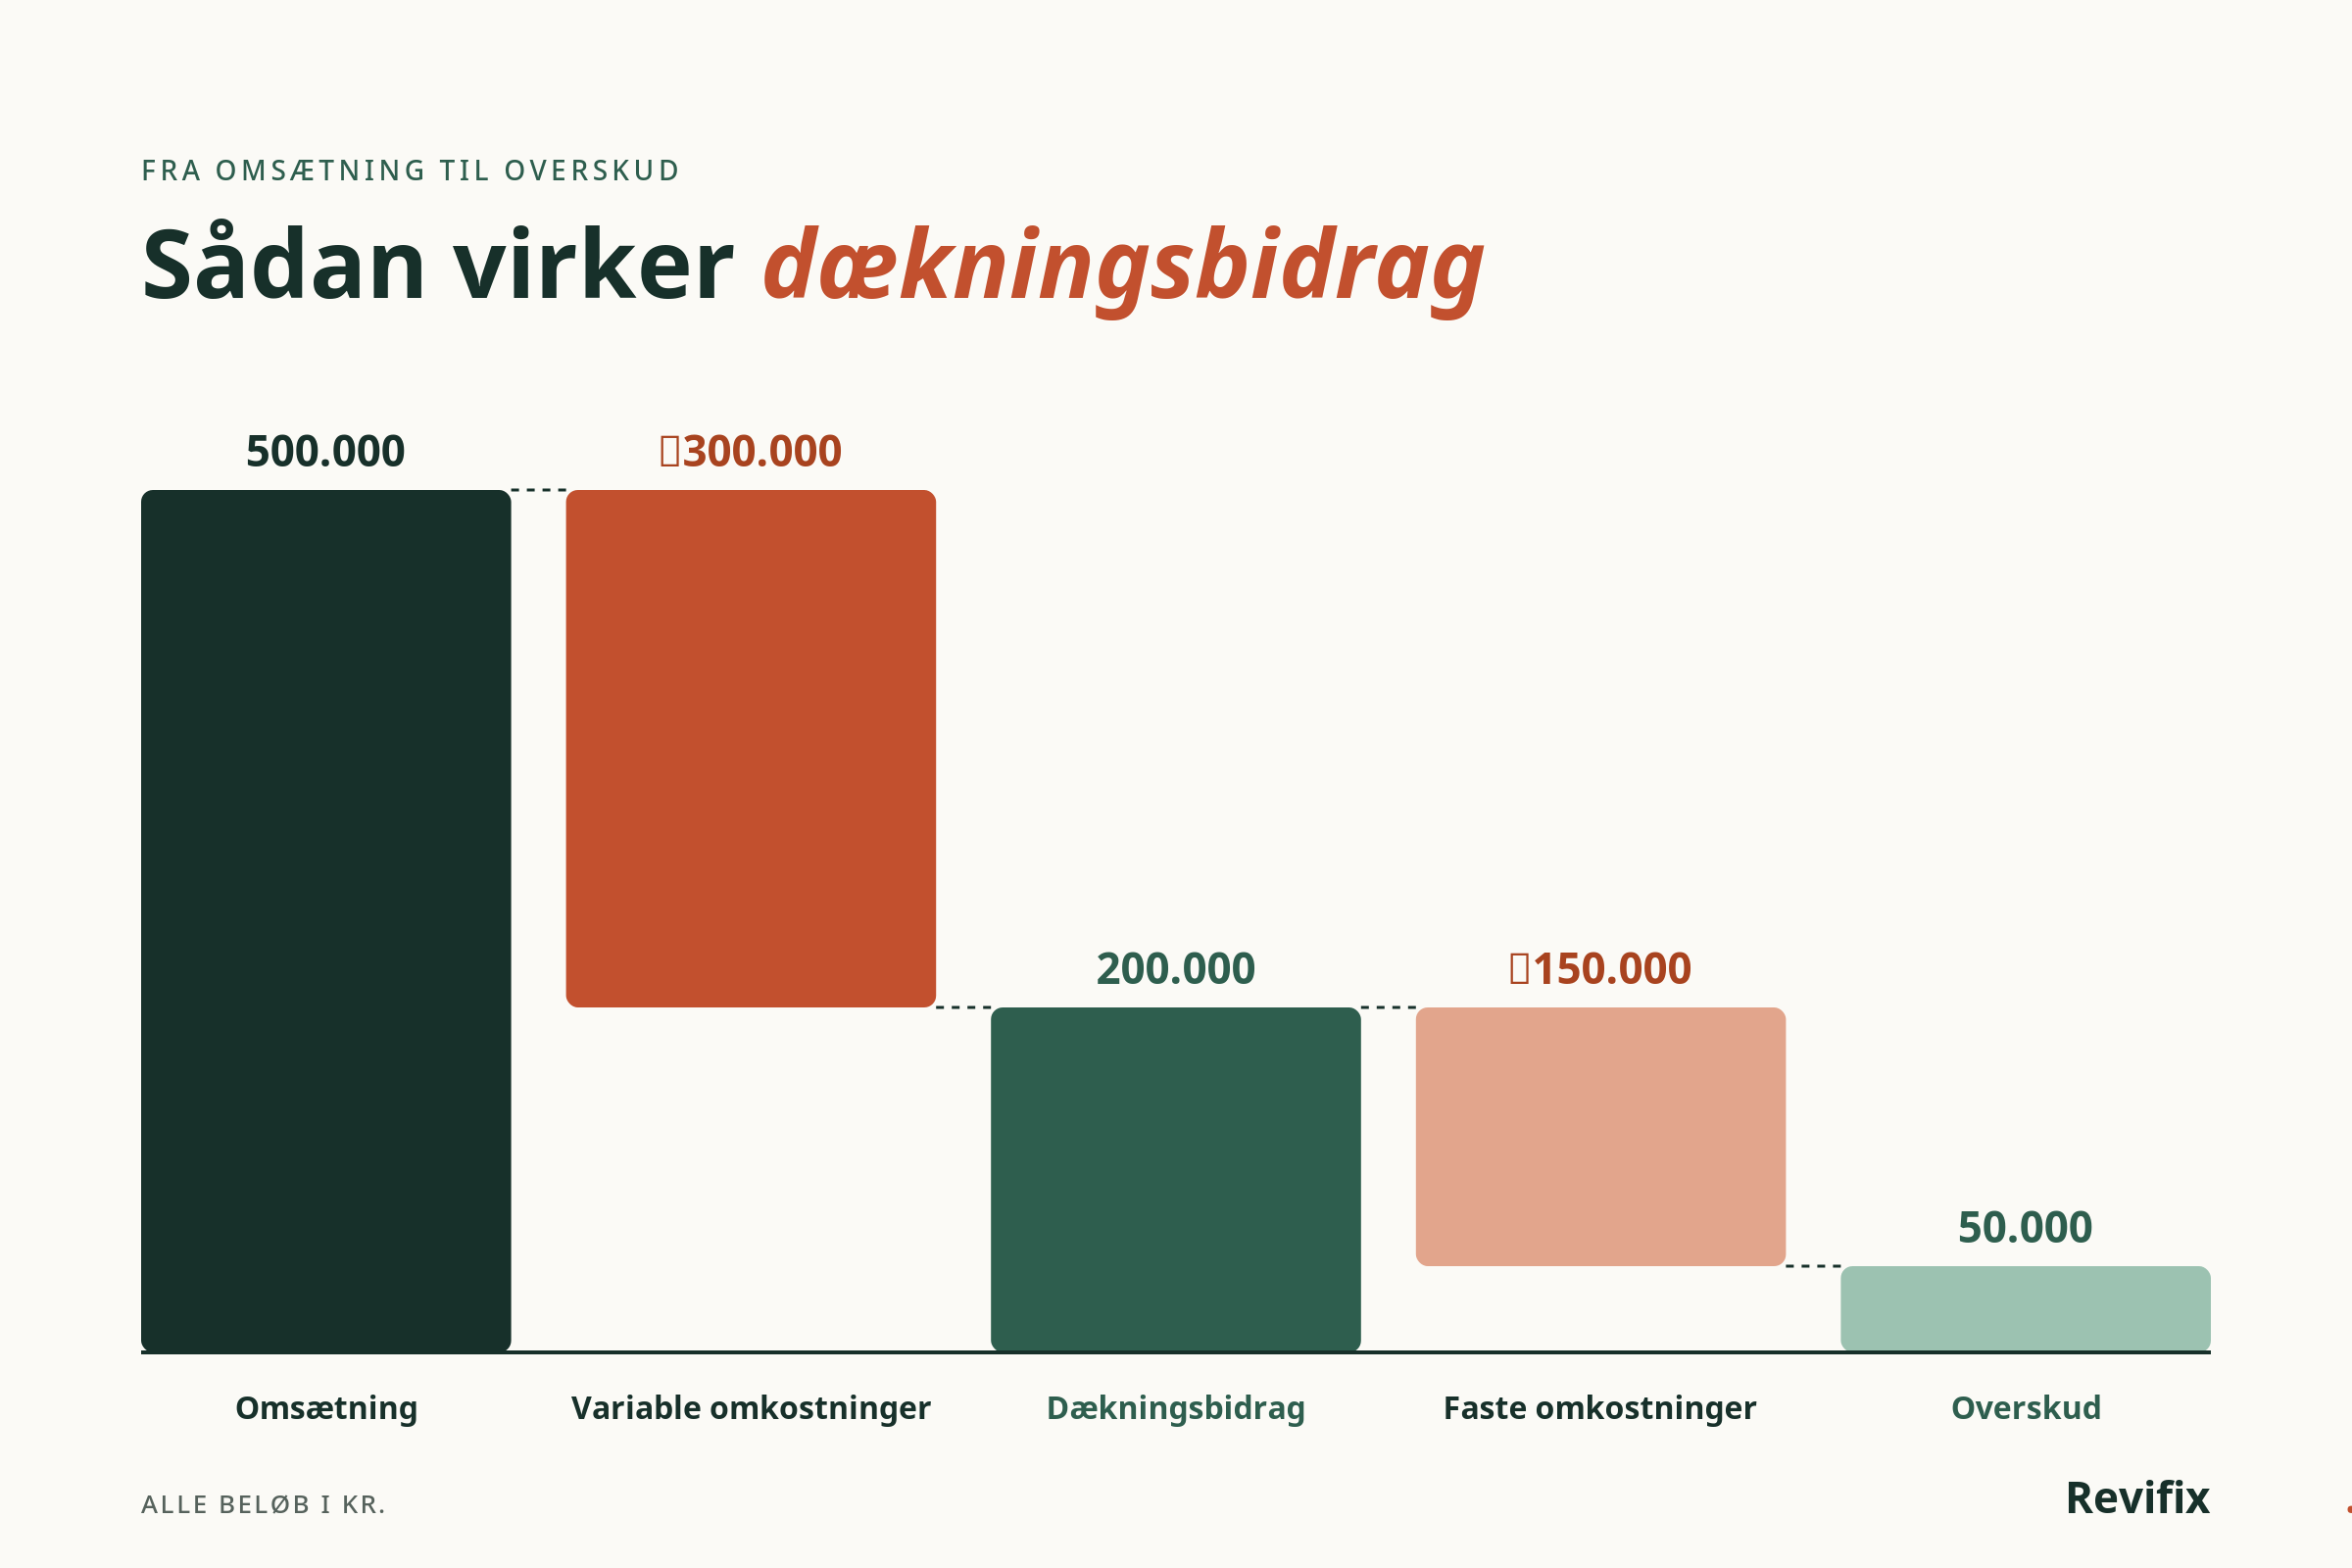
Dækningsbidrag (DB) er det beløb, der er tilbage af omsætningen, når de variable omkostninger er trukket fra. Formlen er enkel: Dækningsbidrag = Omsætning − Variable omkostninger. Det resterende beløb skal dække virksomhedens faste omkostninger, og det, der er tilbage derefter, er overskud.
- Guide med formler og eksempler
- Læsetid ca. 8 min.
Virksomheder bruger dækningsbidraget til at vurdere produkter, fastsætte priser, lægge budgetter og beregne break-even. I denne guide får du forklaret, hvad et dækningsbidrag er, og hvordan du beregner det i kroner, i procent og pr. stk., med eksempler hele vejen igennem.
Hvad er dækningsbidrag?
Dækningsbidrag er omsætningen fratrukket de variable omkostninger. Det viser, hvor meget hvert salg bidrager til at dække virksomhedens faste omkostninger, også kaldet kapacitetsomkostninger.
Hvad betyder dækningsbidrag så i praksis? Betydningen ligger i selve ordet: beløbet “dækker” de faste omkostninger. Faste omkostninger er de samme, uanset hvor meget du sælger. Det kan for eksempel være:
- Husleje
- Forsikringer
- Faste lønninger
- Administration og software
Først når de faste omkostninger er dækket, giver virksomheden overskud. Derfor er dækningsbidrag ikke det samme som overskud. Det er trinnet før.
Hvad er variable omkostninger?
Variable omkostninger stiger og falder med salget eller produktionen. Sælger du mere, stiger disse omkostninger.
Typiske variable omkostninger er:
- Varekøb til videresalg
- Råvarer
- Emballage
- Fragt pr. ordre
- Salgsprovision
Nogle omkostninger indeholder både faste og variable elementer, for eksempel el i en produktionsvirksomhed. Det er vigtigt at fordele omkostningerne korrekt, fordi en forkert fordeling giver et misvisende dækningsbidrag.
Dækningsbidrag formel: overblik over formlerne
Grundformlen er:
Afhængigt af hvad du vil beregne, er det disse formler, du skal bruge:
Indkomst
Formel
Dækningsbidrag (samlet)
Omsætning − Variable omkostninger
Dækningsgrad (%)
Dækningsbidrag ÷ Omsætning × 100
Dækningsbidrag pr. stk.
Salgspris pr. stk. − Variabel omkostning pr. stk.
Nulpunktsomsætning (break-even)
Faste omkostninger ÷ Dækningsgrad
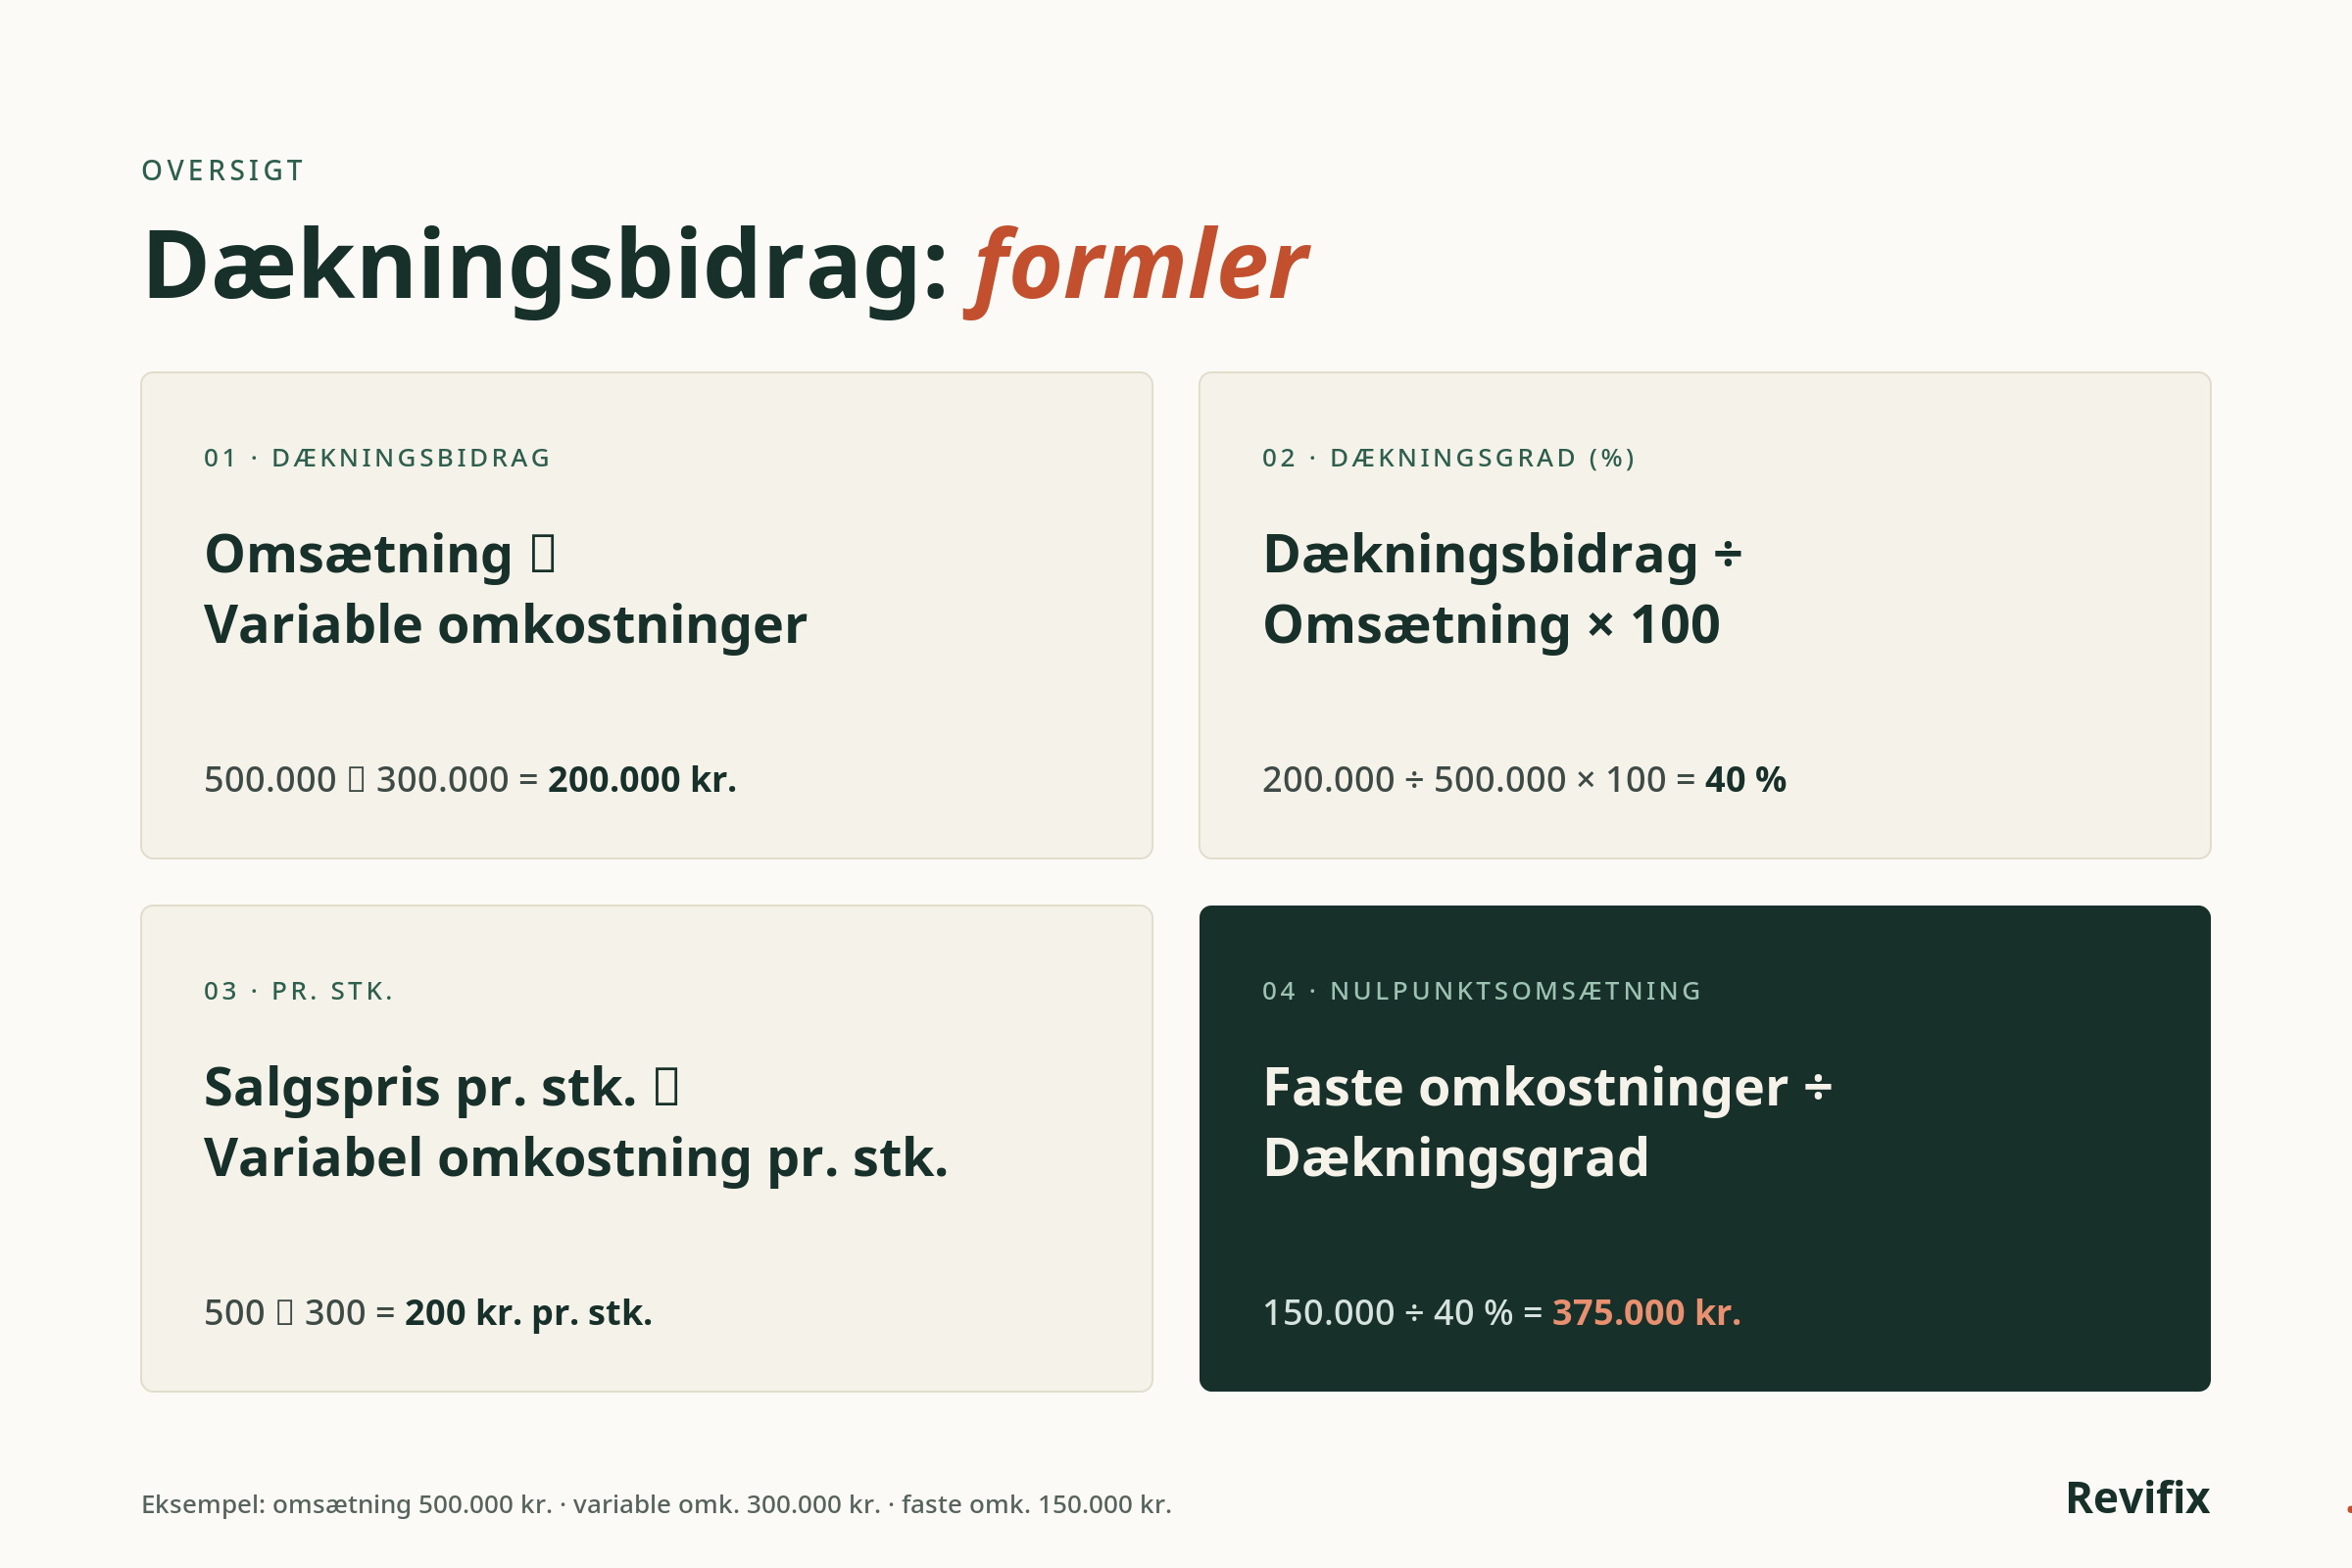
Hver formel bliver forklaret med et eksempel i afsnittene nedenfor.
Hvordan beregner man dækningsbidrag?
Beregning af dækningsbidrag sker i to trin: Find omsætningen for perioden, og træk derefter alle variable omkostninger fra. Udregningen er den samme, uanset om du kigger på en måned, et kvartal eller et helt år.
Eksempel
En virksomhed sælger 1.000 enheder á 500 kr. på et år.
- Omsætning: 500.000 kr.
- Variable omkostninger: 300.000 kr.
- Dækningsbidrag: 500.000 kr. − 300.000 kr. = 200.000 kr.
Hvis virksomhedens faste omkostninger er 150.000 kr., er overskuddet 50.000 kr.
Vi bruger den samme virksomhed i alle eksemplerne nedenfor, så du kan følge tallene fra start til slut.
Hvordan beregner man dækningsbidrag i procent?
Dækningsbidrag i procent af omsætningen kaldes dækningsgrad (DG).
Eksempel
- 200.000 kr. ÷ 500.000 kr. × 100 = 40 %
Det betyder, at 40 øre af hver krone i omsætning er til rådighed til at dække faste omkostninger og skabe overskud. Dækningsgraden er nyttig, når du vil sammenligne produkter, perioder og afdelinger af forskellig størrelse.
Hvordan beregner man dækningsbidrag pr. stk.?
Dækningsbidrag pr. stk. viser, hvor meget én solgt enhed bidrager med til de faste omkostninger og overskuddet.
Dækningsbidrag pr. enhed formel
Eksempel på dækningsbidrag pr. stk. beregning
- Salgspris: 500 kr.
- Variabel omkostning pr. stk.: 300 kr.
- Dækningsbidrag pr. stk. 200 kr
Gang med antal solgte enheder for at få det samlede dækningsbidrag: 200 kr. × 1.000 = 200.000 kr.
Beregning pr. stk. er særligt nyttig, når du skal fastsætte priser og salgsmål.
Dækningsbidrag og break-even
Break-even er det punkt, hvor omsætningen dækker alle omkostninger, og resultatet er nul. Med dækningsbidraget er det nemt at beregne.
Eksempel
- Nulpunktsomsætning: 150.000 kr. ÷ 40 % = 375.000 kr.
- Nulpunkt i enheder: 150.000 kr. ÷ 200 kr. = 750 enheder
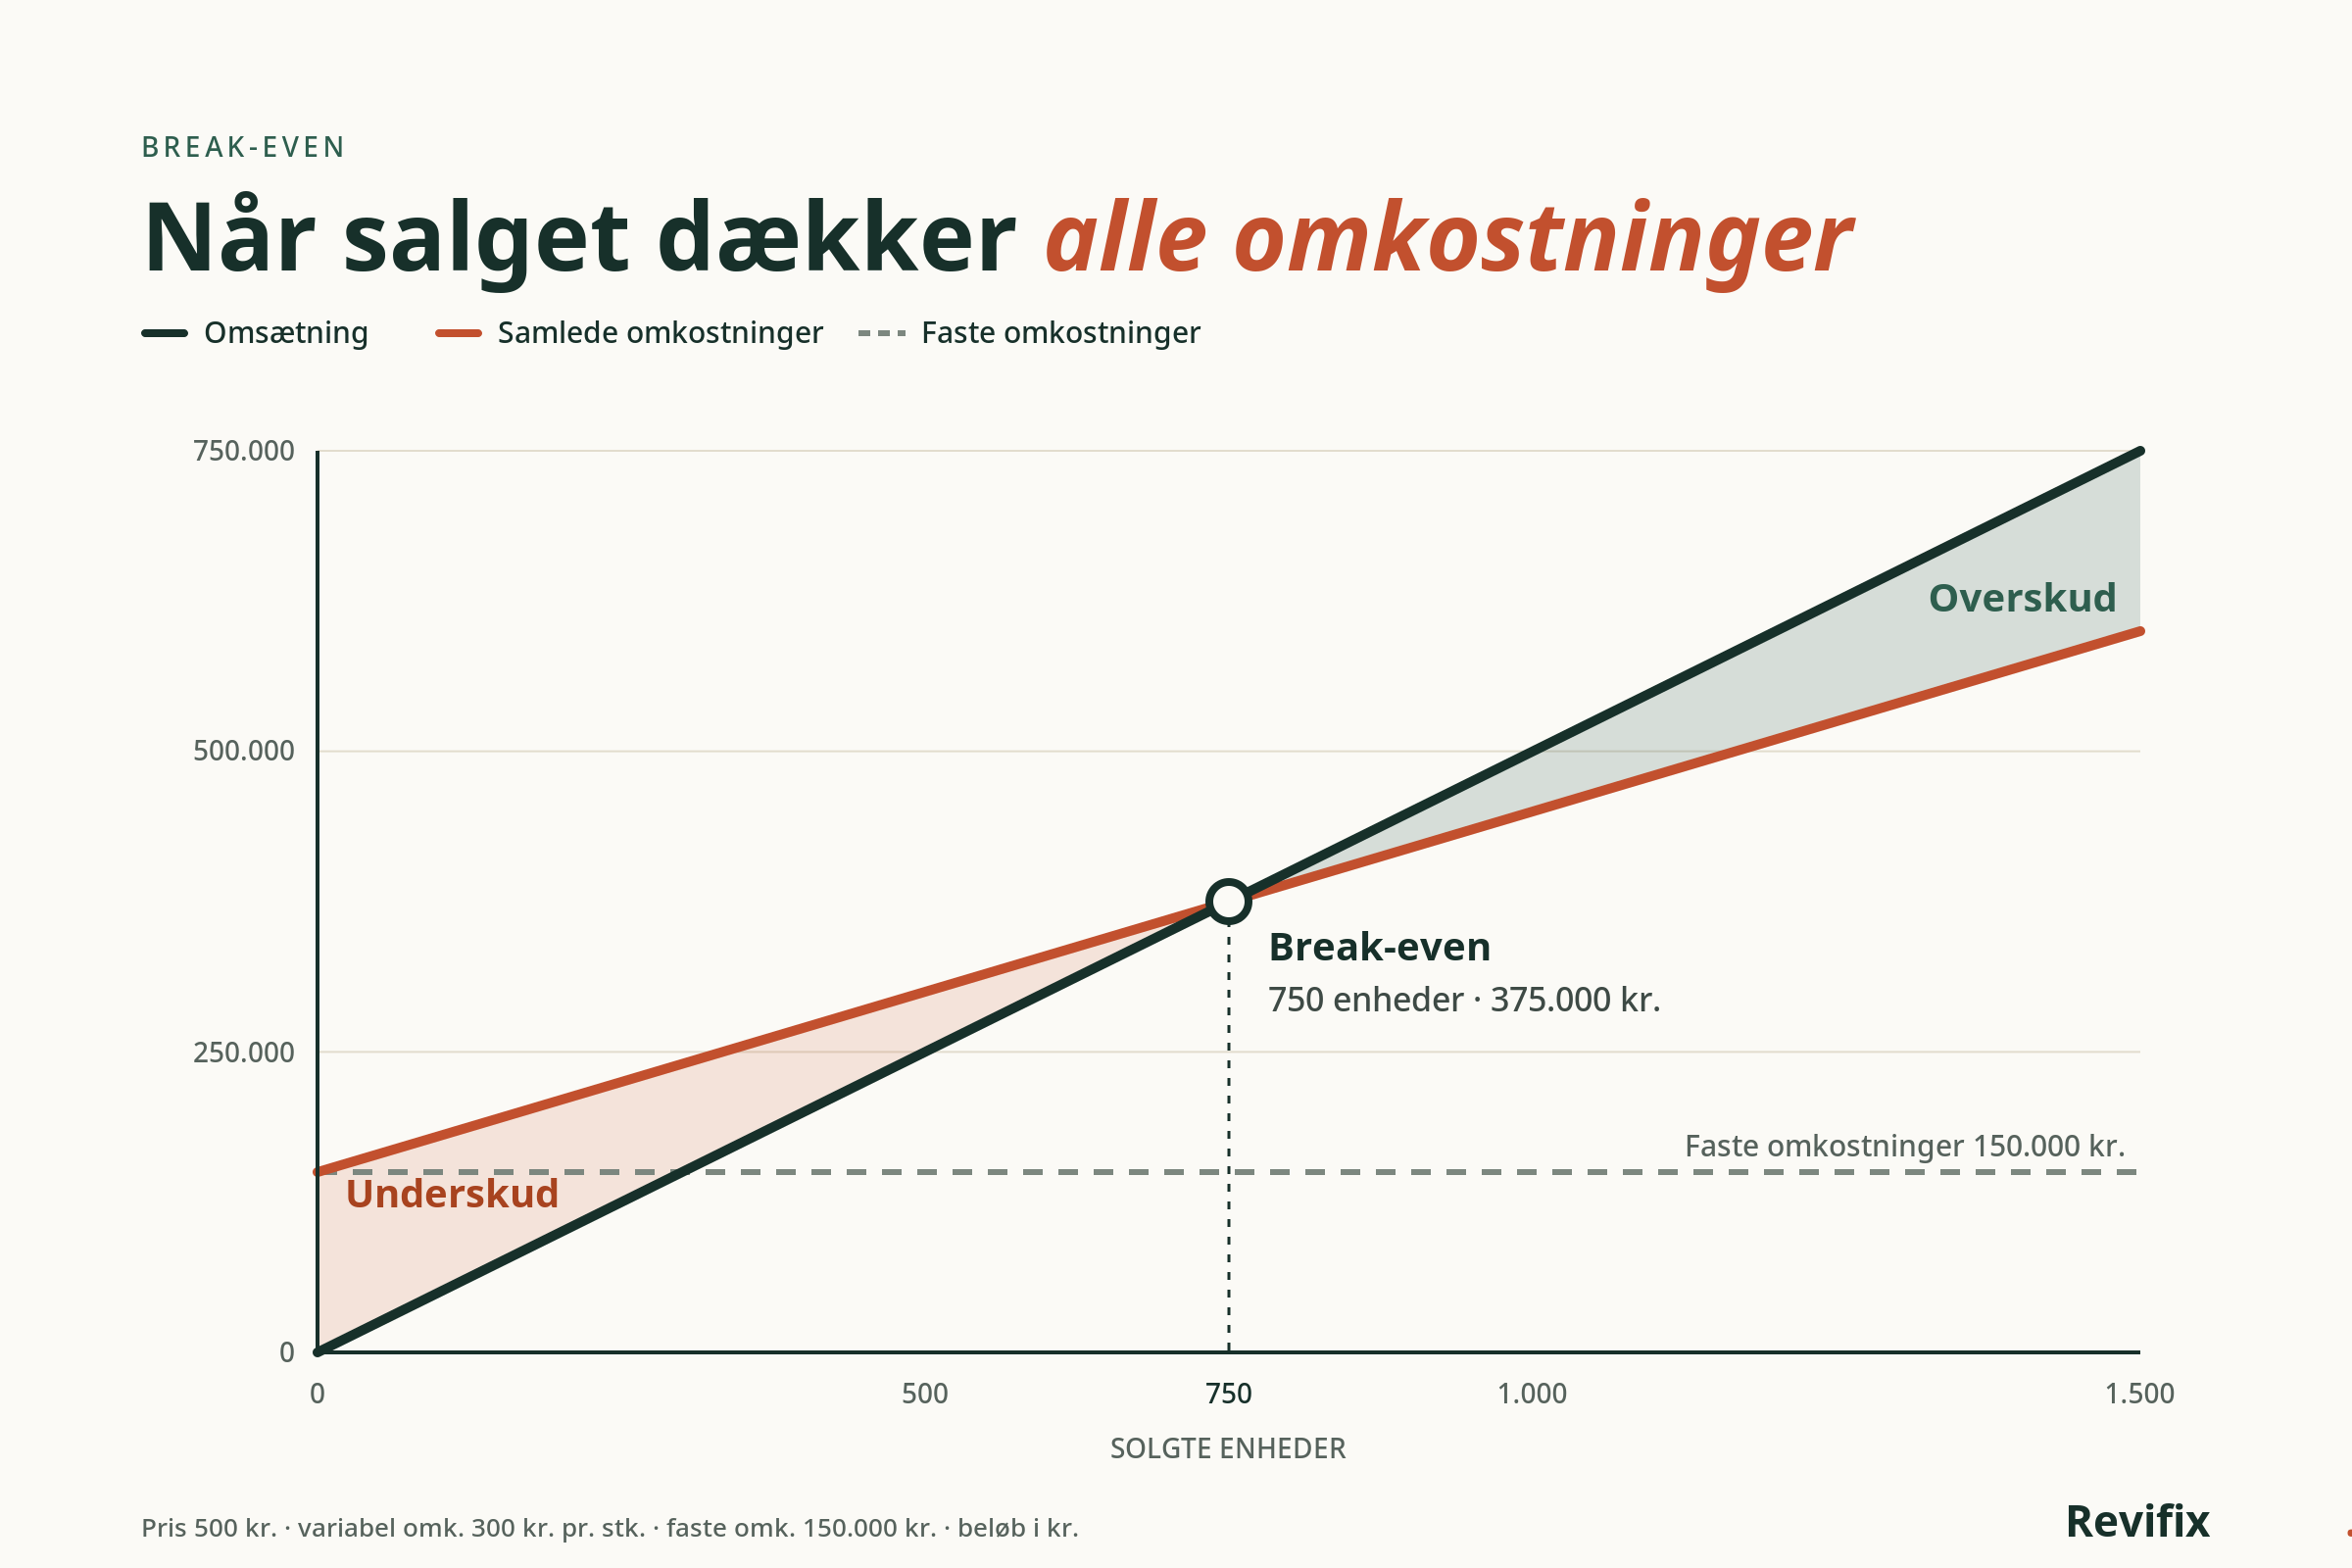
Hver enhed, der sælges ud over de 750, lægger 200 kr. til overskuddet.
Dækningsbidrag i resultatopgørelsen
Mange virksomheder bruger en bidragsopdelt resultatopgørelse til den interne rapportering. Her adskilles variable og faste omkostninger, så ledelsen kan se dækningsbidraget direkte.
Post
Beløb
Omsætning
500.000 kr.
Variable omkostninger
−300.000 kr.
Dækningsbidrag
200.000 kr.
Faste omkostninger
−150.000 kr.
Resultat før øvrige poster
50.000 kr.
Denne opstilling er et ledelsesværktøj. Den lovpligtige årsrapport følger årsregnskabsloven og er stillet anderledes op, så dækningsbidraget optræder normalt ikke som en selvstændig linje der.
Bruttoavance og dækningsbidrag: hvad er forskellen?
Bruttoavance og dækningsbidrag bliver ofte forvekslet, men de beregnes forskelligt.
- Bruttoavance = Omsætning − Vareforbrug
- Dækningsbidrag = Omsætning − Alle variable omkostninger
Eksempel
Virksomhedens variable omkostninger på 300.000 kr. består af 250.000 kr. i vareforbrug og 50.000 kr. i fragt og provision.
Bruttoavance
Dækningsbidrag
Omsætning
500.000 kr.
500.000 kr.
Vareforbrug
−250.000 kr.
−250.000 kr.
Fragt og provision
−250.000 kr.
−250.000 kr.
I en virksomhed, hvor den eneste variable omkostning er varekøb, er de to tal ens. I de fleste virksomheder giver dækningsbidraget det mest præcise billede.
Et beslægtet nøgletal er indtjeningsbidraget, hvor faste omkostninger, der knytter sig direkte til et bestemt produkt eller en afdeling, trækkes fra dækningsbidraget.
Dækningsbidrag i landbrug
Dækningsbidrag er meget udbredt i dansk landbrug. Landmænd beregner det typisk pr. hektar, pr. dyr eller pr. afgrøde ved at trække variable omkostninger som udsæd, gødning, foder, planteværn og brændstof fra omsætningen. Det gør det nemmere at sammenligne afgrøder og produktionsformer og beslutte, hvad der skal prioriteres.
Hvad bruges dækningsbidrag til?
- Sammenligning af produkter:Et produkt med høj omsætning er ikke altid det mest rentable. Er de variable omkostninger høje, kan dækningsbidraget pr. produkt være lavt.
- Prisfastsættelse: Sænker du prisen, falder dækningsbidraget pr. stk., medmindre de variable omkostninger også falder. Så skal du sælge mere for at tjene det samme.
- Budgettering: Med forventet omsætning og forventede variable omkostninger kan du vurdere, om virksomheden kan dække sine faste omkostninger.
- Break-even-analyse: Som vist ovenfor fortæller dækningsbidraget dig, hvor meget du skal sælge for at undgå underskud.
Hvad er et godt dækningsbidrag?
Der findes ikke ét tal, der er godt for alle. Det afhænger af branche, forretningsmodel, prisniveau og frem for alt dine faste omkostninger. En virksomhed med høje faste omkostninger har brug for en højere dækningsgrad end en virksomhed med lave faste omkostninger.
Det mest brugbare er at følge din dækningsgrad over tid og sammenligne den på tværs af dine egne produkter og aktiviteter.
Hvad betyder et negativt dækningsbidrag?
Et negativt dækningsbidrag betyder, at de variable omkostninger er højere end omsætningen. For eksempel giver en omsætning på 100.000 kr. og variable omkostninger på 120.000 kr. et dækningsbidrag på −20.000 kr.
Hvert salg øger dermed underskuddet. Virksomheden bør gennemgå sine priser, indkøbsomkostninger eller produktion, før den sælger mere.
Korrekt bogføring er fundamentet
Et dækningsbidrag er kun så pålideligt som bogføringen bag det. Hvis omkostninger bogføres på forkerte konti eller fordeles forkert mellem faste og variable, bliver tallene misvisende og fører til dårlige beslutninger.
Ofte stillede spørgsmål
Hvordan finder man dækningsbidrag?
Tag omsætningen for en periode, og træk alle variable omkostninger fra. Begge tal finder du i din bogføring.
Hvad er en god dækningsgrad?
Det afhænger af branchen og dine faste omkostninger. Dækningsgraden skal være høj nok til, at det samlede dækningsbidrag dækker de faste omkostninger og giver plads til overskud.
Er dækningsbidrag det samme som bruttoavance?
Nej. Bruttoavancen trækker kun vareforbruget fra. Dækningsbidraget trækker alle variable omkostninger fra.
Er dækningsbidrag det samme som overskud?
Nej. Dækningsbidraget skal først dække de faste omkostninger. Kun det, der er tilbage derefter, er overskud.
Hvad er dækningsbidrag i landbrug?
Det er omsætningen fra en afgrøde eller dyreproduktion fratrukket de variable omkostninger som udsæd, gødning og foder, typisk beregnet pr. hektar eller pr. dyr.
Revifix
Book dit gratis opkald
Få hjælp til bogføring, regnskab og økonomistyring, så du har pålidelige tal at træffe beslutninger ud fra.
Indhold
07
10
Revifix
Book dit gratis opkald
Få hjælp til bogføring, regnskab og økonomistyring, så du har pålidelige tal at træffe beslutninger ud fra.
Få styr på tallene
Få et klart overblik over virksomhedens økonomi
Dækningsbidraget viser, hvilke produkter og aktiviteter der reelt tjener penge til din virksomhed. Men beregningen forudsætter, at indtægter og omkostninger er bogført og fordelt korrekt. Hos Revifix hjælper vi virksomheder med bogføring, regnskab og økonomistyring, så du har pålidelige tal at træffe beslutninger ud fra.